Steuerlich sind Balkonkraftwerke seit 2023 so einfach wie kaum eine andere Investition: Beim Kauf fällt keine Umsatzsteuer an, und Einnahmen aus kleinen Anlagen sind einkommensteuerfrei. Diese Seite erklärt die beiden Regelungen, die Abgrenzung zur Kleinunternehmerregelung und was du gegenüber dem Finanzamt beachten musst. Sie ersetzt keine Steuerberatung im Einzelfall.
0 % Umsatzsteuer: gesetzlicher Rahmen und Praxis
Seit dem 1. Januar 2023 gilt nach § 12 Abs. 3 UStG ein Umsatzsteuersatz von null Prozent für Lieferung und Installation von Photovoltaikanlagen bis 30 Kilowatt-Peak auf oder in der Nähe von Wohngebäuden, einschließlich der wesentlichen Komponenten und Speicher. Händler stellen die Rechnung ohne Umsatzsteuer aus; du musst nichts beantragen und keine Vorsteuer geltend machen. Die Regelung ist unbefristet.
Nicht begünstigt sind Geräte ohne Anlagenbezug, etwa eine Wallbox oder ein allgemeines Smart-Home-Gateway; bei gemischten Rechnungen muss der Händler die Positionen trennen. Was genau dazugehört, erklärt die Seite 0 % Mehrwertsteuer. Angaben zu einem Enddatum der Regelung, wie sie in älteren Texten kursieren, sind nicht zutreffend.
Werbehinweis: Die folgenden Produktlinks sind Affiliate-Links (Amazon-Partnerprogramm). Kaufst du darüber, erhalten wir eine Provision – für dich ändert sich der Preis nicht.

Jetzt für 459,00 € bei Amazon sichern 4 × 460 W bifazial · Astro Energy 800 W WiFi-WR · 5 m Kabel
Kleinunternehmerregelung und freiwillige Umsatzsteuerpflicht
Wer eine PV-Anlage betreibt und Strom einspeist, ist umsatzsteuerlich Unternehmer – bei einem Balkonkraftwerk mit minimalen oder gar keinen Einnahmen aber praktisch immer Kleinunternehmer nach § 19 UStG. Als Kleinunternehmer stellst du keine Umsatzsteuer in Rechnung und gibst keine Umsatzsteuererklärung ab. Die aktuelle Umsatzgrenze der Kleinunternehmerregelung spielt für Balkonkraftwerke keine Rolle, weil die Einspeiseerlöse weit darunter liegen.
Vor 2023 verzichteten manche Betreiber größerer Anlagen auf die Kleinunternehmerregelung, um die Vorsteuer aus dem Kauf erstattet zu bekommen. Seit dem Nullsteuersatz gibt es keine Vorsteuer mehr, die man sich zurückholen könnte – der Verzicht bringt für ein Balkonkraftwerk keinen Vorteil, bindet aber mehrere Jahre und erzeugt Erklärungspflichten. Wer den Eigenverbrauch nutzt und auf Einspeisevergütung verzichtet, hat umsatzsteuerlich in der Regel überhaupt nichts zu tun.

Jetzt für 959,00 € bei Amazon sichern 2 × 450 W Glas-Glas Module · Growatt Nexa 2000 Speicher
Einkommensteuer: Befreiung für Kleinanlagen
Nach § 3 Nr. 72 EStG sind Einnahmen und Entnahmen aus dem Betrieb von Photovoltaikanlagen bis 30 Kilowatt-Peak auf Einfamilienhäusern beziehungsweise bis zu bestimmten Grenzen je Wohneinheit bei anderen Gebäuden von der Einkommensteuer befreit. Balkonkraftwerke liegen weit unter diesen Grenzen. Die Befreiung gilt für alle Einnahmen, also auch für eine eventuelle Einspeisevergütung, und sie gilt automatisch – ein Antrag ist nicht nötig.
Konsequenz: Du musst keine Gewinnermittlung und keine Anlage G oder EÜR für das Balkonkraftwerk abgeben. Umgekehrt kannst du auch keine Kosten – etwa Anschaffung, Versicherung oder Reparaturen – steuerlich geltend machen, weil steuerfreie Einnahmen und die zugehörigen Ausgaben zusammengehören. Pauschalen oder Wahlrechte zur Versteuerung kleiner Anlagen gibt es nicht; die Befreiung ist zwingend.
➡️ Zurück zur Übersicht: Anschaffungskosten und Amortisation
Finanzamt, Unterlagen und praktische Tipps
Für ein Balkonkraftwerk, dessen Strom du selbst verbrauchst und für das du keine Vergütung erhältst, ist keine Anmeldung beim Finanzamt erforderlich. Erhältst du eine Einspeisevergütung, kann der Netzbetreiber nach einer Steuernummer fragen; in diesem Fall genügt ein kurzer Hinweis an das Finanzamt auf die steuerfreie Kleinanlage. Wenn du unsicher bist, frage bei deinem Finanzamt oder einem Steuerberater nach – die Antwort ist meist kurz.
Bewahre Rechnung, Datenblätter und die Registrierungsbestätigung des Marktstammdatenregisters auf: nicht für das Finanzamt, sondern für Garantie, Versicherung und eventuelle Förderanträge. Wer eine größere Anlage plant, die über die Grenzen des § 3 Nr. 72 EStG hinausgeht, sollte sich vor dem Kauf steuerlich beraten lassen – für Balkonkraftwerke ist das nicht nötig.
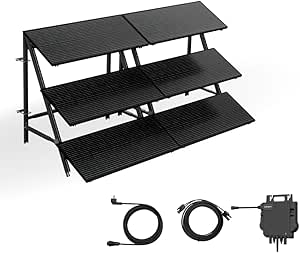
Jetzt für 529,99 € bei Amazon sichern 6 × Panel-Set · 800 W WR · 3 m Kabel · doppelter Anstellwinkel